Transmettre ses cryptos à ses héritiers
Vos héritiers ont 6 mois à compter du décès pour déposer la déclaration de succession, et vos cryptos y entrent pour leur valeur au jour du décès. L'administration ne demande pas s'ils ont réussi à ouvrir le portefeuille. Sans la phrase de récupération d'un Ledger, des bitcoins restent visibles sur la blockchain, mais personne ne peut plus les déplacer, et aucun service client ne peut les rendre.
Plateforme ou portefeuille personnel : deux successions différentes
Tout dépend de qui détient les clés. Des cryptos laissées sur une plateforme sont une créance sur une entreprise, qui a une procédure pour les familles. Des cryptos gardées sur un portefeuille matériel ou une application n'appartiennent, en pratique, qu'à la personne qui connaît la phrase de récupération.
| Cryptos sur une plateforme (Kraken, par exemple) | Cryptos en auto-conservation (Ledger, Trezor, application) | |
|---|---|---|
| Ce que les héritiers doivent savoir | Le nom de la plateforme et l'e-mail du compte | L'existence du portefeuille, la phrase de récupération et, s'il y en a une, la passphrase |
| Comment ils récupèrent les fonds | Dossier auprès du service conformité, avec acte de décès et justificatifs | Restauration de la phrase sur un appareil, sans intermédiaire |
| Si l'information manque | Le compte reste identifiable par l'identité du défunt | Les fonds sont perdus |
| Risque principal | Délais de traitement, documents refusés | Phrase introuvable, ou trouvée trop tôt par la mauvaise personne |
Pour un portefeuille personnel, il faut donc deux choses à la fois : que vos héritiers puissent accéder à la phrase après votre décès, et que personne ne puisse s'en servir avant.
Étape 1 : dresser un inventaire qui ne contient aucune clé
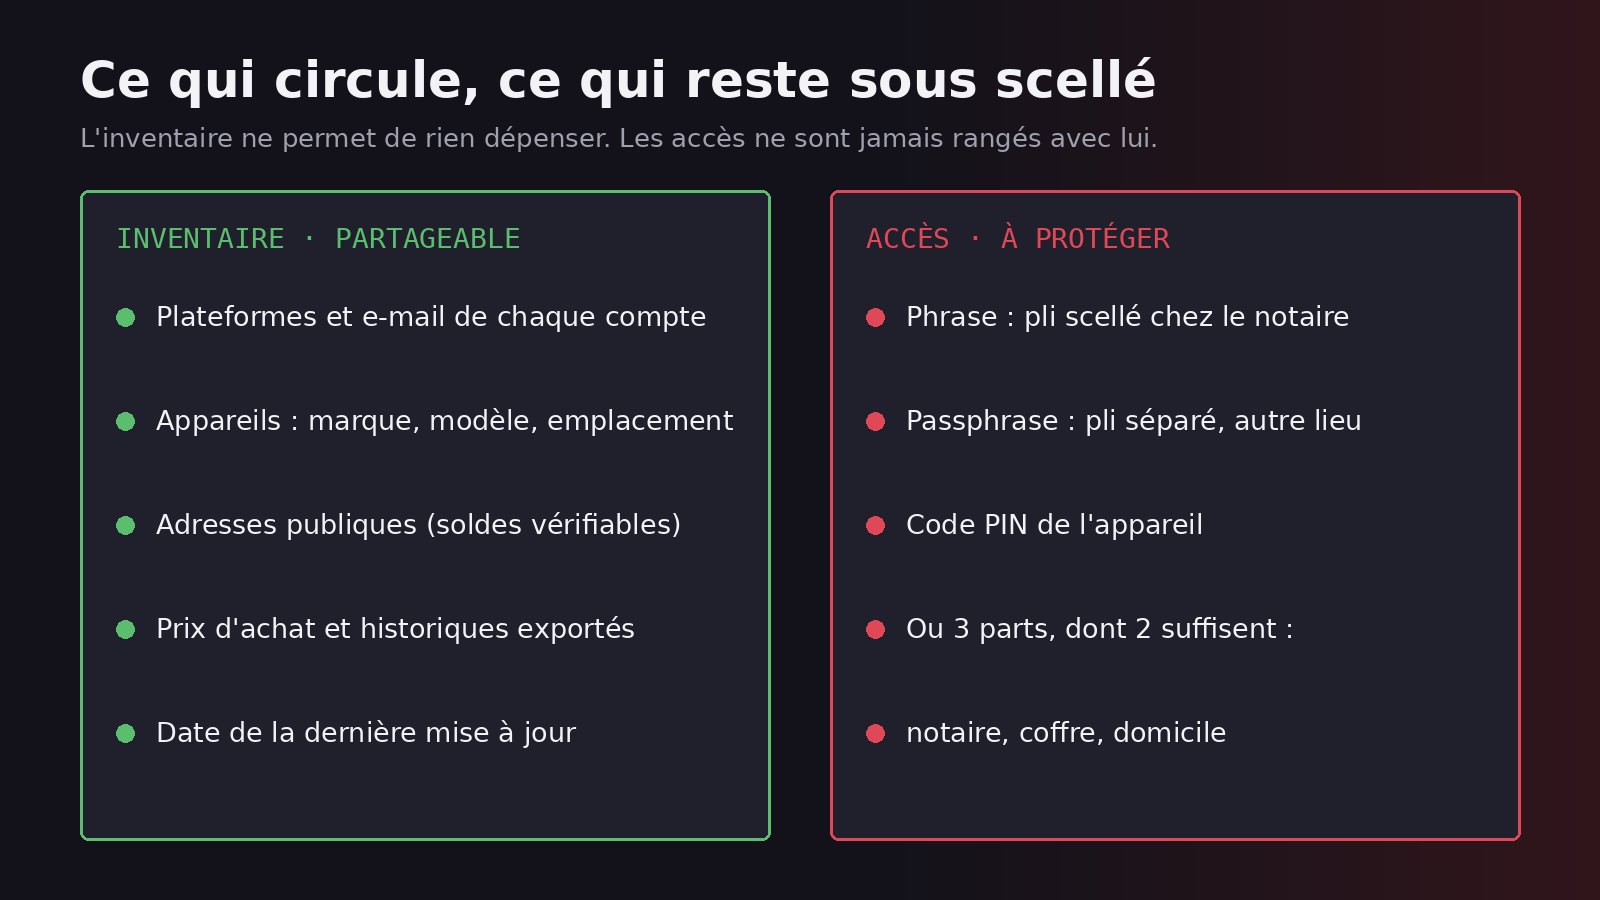
L'inventaire dit ce qui existe. Il peut circuler dans la famille, rester dans un classeur ou être remis au notaire, parce qu'il ne permet de rien dépenser. Notez :
- les plateformes utilisées, avec l'adresse e-mail de chaque compte et l'identifiant public du compte s'il en existe un (le Public Account ID chez Kraken) ;
- chaque portefeuille personnel : marque et modèle de l'appareil, application utilisée, endroit où il est rangé ;
- les cryptos détenues et une ou deux adresses publiques par portefeuille, qui permettent de vérifier un solde sur un explorateur de blocs sans rien pouvoir déplacer ;
- vos prix d'achat et l'historique exporté des plateformes, utiles pour vos propres déclarations et pour reconstituer le portefeuille ;
- la date de mise à jour, à revoir après chaque achat important ou changement d'appareil.
Cet inventaire sert aussi à éviter un conflit. Le Code civil (article 778) prive l'héritier qui dissimule un bien de la succession de sa part sur ce bien. Selon le cabinet Bensaid Avocats, un enfant qui connaît la clé et la garde pour lui pour s'approprier les cryptos peut tomber sous le coup de cet article.
Étape 2 : organiser l'accès à la phrase de récupération
Une phrase de 24 mots notée sur une plaque et rangée dans un tiroir répond mal aux deux contraintes : un cambrioleur peut la prendre aujourd'hui, et vos enfants ne sauront pas qu'elle existe. Les solutions courantes vont de la plus simple à la plus technique :
| Solution | Comment ça marche | Point fort | Point faible |
|---|---|---|---|
| Pli scellé chez le notaire | La phrase sous enveloppe cachetée, déposée à l'étude avec une mention « à remettre aux héritiers » | Le notaire le remet au moment du règlement de la succession | À refaire à chaque changement de portefeuille |
| Coffre bancaire | La phrase au coffre, l'inventaire indique son existence | Personne n'y accède sans formalités | Après le décès, l'ouverture passe par des formalités auprès de la banque |
| Testament mystique | Le testament, clos et scellé, est présenté au notaire et à deux témoins (Code civil, article 976) | Reste secret jusqu'au décès | Formalisme strict, et la phrase reste lisible par quiconque ouvre le pli après le décès |
| Sauvegarde à plusieurs parts | Chez Trezor, de 1 à 16 parts, avec un seuil (2 sur 3, par exemple) nécessaire pour restaurer le portefeuille | Une part seule ne permet rien | Il faut expliquer le fonctionnement aux héritiers |
| Portefeuille multisignature | Plusieurs clés, dont un nombre minimal doit signer chaque transaction | Aucune personne seule ne peut dépenser | Configuration complexe, à réserver aux gros montants |
Exemple d'organisation simple : un portefeuille matériel comme un Ledger, une phrase de récupération chez le notaire sous pli scellé, et l'inventaire chez vous. Avec une sauvegarde en trois parts dont deux suffisent, on peut confier une part au notaire, en garder une au coffre et une chez soi : la perte d'une part ne bloque rien, et aucun lieu ne détient seul l'accès. Le fonctionnement de ces sauvegardes, et celui de la passphrase, est détaillé dans notre guide sur la phrase de récupération.
La passphrase pose un problème particulier. Une phrase de 24 mots restaurée sans la bonne passphrase ouvre un autre portefeuille, vide, sans aucun message d'erreur. Si vous en utilisez une, elle doit être transmise par un autre canal que la phrase (pli séparé chez le notaire, par exemple), et l'inventaire doit mentionner qu'elle existe.
Étape 3 : écrire une lettre d'instructions
Vos héritiers ne sont pas forcément à l'aise avec les cryptos, et ils seront pressés par le délai de 6 mois. Une page manuscrite, rangée avec l'inventaire, leur évite les erreurs les plus coûteuses. Elle doit dire :
- où se trouvent la phrase de récupération et la passphrase éventuelle, sans les recopier ;
- quel appareil ou quelle application les utilise, et sur quel matériel restaurer (un appareil neuf de la même marque, acheté sur le site officiel) ;
- qu'il ne faut jamais saisir les 24 mots sur un site web, dans un formulaire ou dans un message, même si quelqu'un prétend aider à « récupérer » les fonds ;
- qui contacter : notaire, proche à l'aise avec les cryptos ;
- qu'il faut relever et conserver le cours des cryptos au jour du décès, qui servira de prix d'acquisition lors d'une revente.
Les escroqueries à la « récupération » visent justement les personnes qui ont perdu l'accès à leurs fonds. Notre article sur les arnaques crypto en décrit les variantes.
Le testament et le notaire
Ne recopiez pas la phrase de récupération dans un testament ordinaire. Le cabinet Bensaid Avocats le rappelle : le testament est lu et communiqué aux héritiers. Un testament olographe doit être écrit en entier, daté et signé de votre main (Code civil, article 970). Vous pouvez y léguer vos cryptos à une personne précise, dans la limite de la quotité disponible si vous avez des enfants : le legs désigne alors les jetons et le portefeuille plutôt qu'une valeur en euros, qui aura changé d'ici là.
Si vos héritiers ne sont pas capables de gérer un portefeuille, un mandat à effet posthume (Code civil, article 812) confie la gestion à une personne choisie, pour une durée limitée. Il se signe chez le notaire, doit être justifié par un intérêt sérieux et légitime, et n'empêche pas les héritiers de vendre les cryptos s'ils le décident, d'après une décision de la Cour de cassation de 2010 citée par le même cabinet.
Les cryptos laissées sur une plateforme
Kraken ne permet pas d'ajouter un bénéficiaire à un compte. Sa page d'aide sur les comptes de clients décédés (mise à jour le 17 mars 2026) prévoit un formulaire, traité par son service conformité, avec :
- une image couleur complète de l'acte de décès officiel (les certificats émis par les pompes funèbres sont refusés) ;
- un document qui établit la qualité de représentant légal de la succession ;
- une pièce d'identité en cours de validité de ce représentant ;
- une lettre signée et datée de sa main, qui confirme le décès et le désigne comme représentant.
Kraken prévient que d'autres documents peuvent être demandés après le dépôt. L'adresse e-mail du compte et le Public Account ID notés dans l'inventaire évitent de chercher le compte à l'aveugle. Si vous utilisez Kraken avec une Master Key ou une clé de sécurité (voir notre guide pour sécuriser son compte de plateforme), notez dans l'inventaire où elles se trouvent, pour qu'un proche ne les jette pas en vidant le logement. La procédure de succession reste nécessaire.
Un compte ouvert auprès d'une plateforme établie hors de France est aussi un compte à déclarer : les ayants droit remplissent la déclaration de revenus du défunt pour l'année du décès, avec le formulaire 3916-bis pour ces comptes. Le détail figure dans notre guide pour déclarer ses cryptos aux impôts.
Fiscalité : droits de succession et revente
Si le défunt avait son domicile fiscal en France, ses cryptos entrent dans la succession, qu'elles soient sur une plateforme étrangère ou sur un portefeuille matériel (Code général des impôts, article 750 ter). Elles sont déclarées pour leur valeur vénale au jour du décès. Les règles de calcul, selon Service-Public.fr :
- le conjoint et le partenaire de Pacs sont exonérés ;
- chaque enfant bénéficie d'un abattement de 100 000 € sur sa part, au décès de chacun de ses parents ;
- les héritiers en ligne directe et le conjoint sont dispensés de déclaration si l'actif brut est inférieur à 50 000 € et qu'ils n'ont pas reçu de donation du défunt ;
- en cas de retard, l'intérêt est de 0,20 % par mois, et une majoration de 10 % s'ajoute à partir du 13e mois.
Après l'abattement, la part de chaque enfant est taxée selon ce barème :
| Part taxable après abattement (enfant) | Taux |
|---|---|
| Jusqu'à 8 072 € | 5 % |
| De 8 073 € à 12 109 € | 10 % |
| De 12 110 € à 15 932 € | 15 % |
| De 15 933 € à 552 324 € | 20 % |
| De 552 325 € à 902 838 € | 30 % |
| De 902 839 € à 1 805 677 € | 40 % |
| Plus de 1 805 677 € | 45 % |
Le décès lui-même ne déclenche aucun impôt sur la plus-value. L'impôt arrive quand l'héritier revend. Son prix d'acquisition est alors la valeur retenue dans la déclaration de succession (article 150 VH bis du CGI), même s'il n'a payé aucun droit grâce à l'abattement. Le BOFiP ajoute que des cryptos dont la valeur d'acquisition n'est pas justifiée sont réputées acquises pour une valeur nulle. La preuve du cours au jour du décès (relevé de plateforme, export de cours daté) vaut donc de l'argent.
Pour des cryptos dont personne ne retrouve la clé, aucun texte ni aucune doctrine administrative ne prévoit de règle, d'après Bensaid Avocats, qui n'a trouvé aucune décision publiée. Le cabinet estime qu'une impossibilité de transfert démontrée peut justifier une valeur nulle ou réduite, à condition de déclarer les jetons et de motiver l'évaluation. Cette position d'avocat reste à valider avec le notaire.
Cas pratique : 1,2 BTC et 10 ETH dans une succession
Hypothèse : un père veuf, domicilié en France, laisse deux enfants. Son patrimoine compte 280 000 € de biens classiques (logement, comptes), 1,2 BTC sur un Ledger et 10 ETH sur son compte Kraken. Aucune donation antérieure. Cours retenus : ceux de Kraken le 16 novembre 2026 vers 18 h 40, soit 59 097,60 € le bitcoin et 1 662,54 € l'ether.
| Calcul pour chaque enfant | Avec les cryptos | Sans les cryptos |
|---|---|---|
| Actif total de la succession | 367 542,52 € (dont 70 917,12 € de BTC et 16 625,40 € d'ETH) | 280 000 € |
| Part de chaque enfant | 183 771,26 € | 140 000 € |
| Après abattement de 100 000 € | 83 771,26 € | 40 000 € |
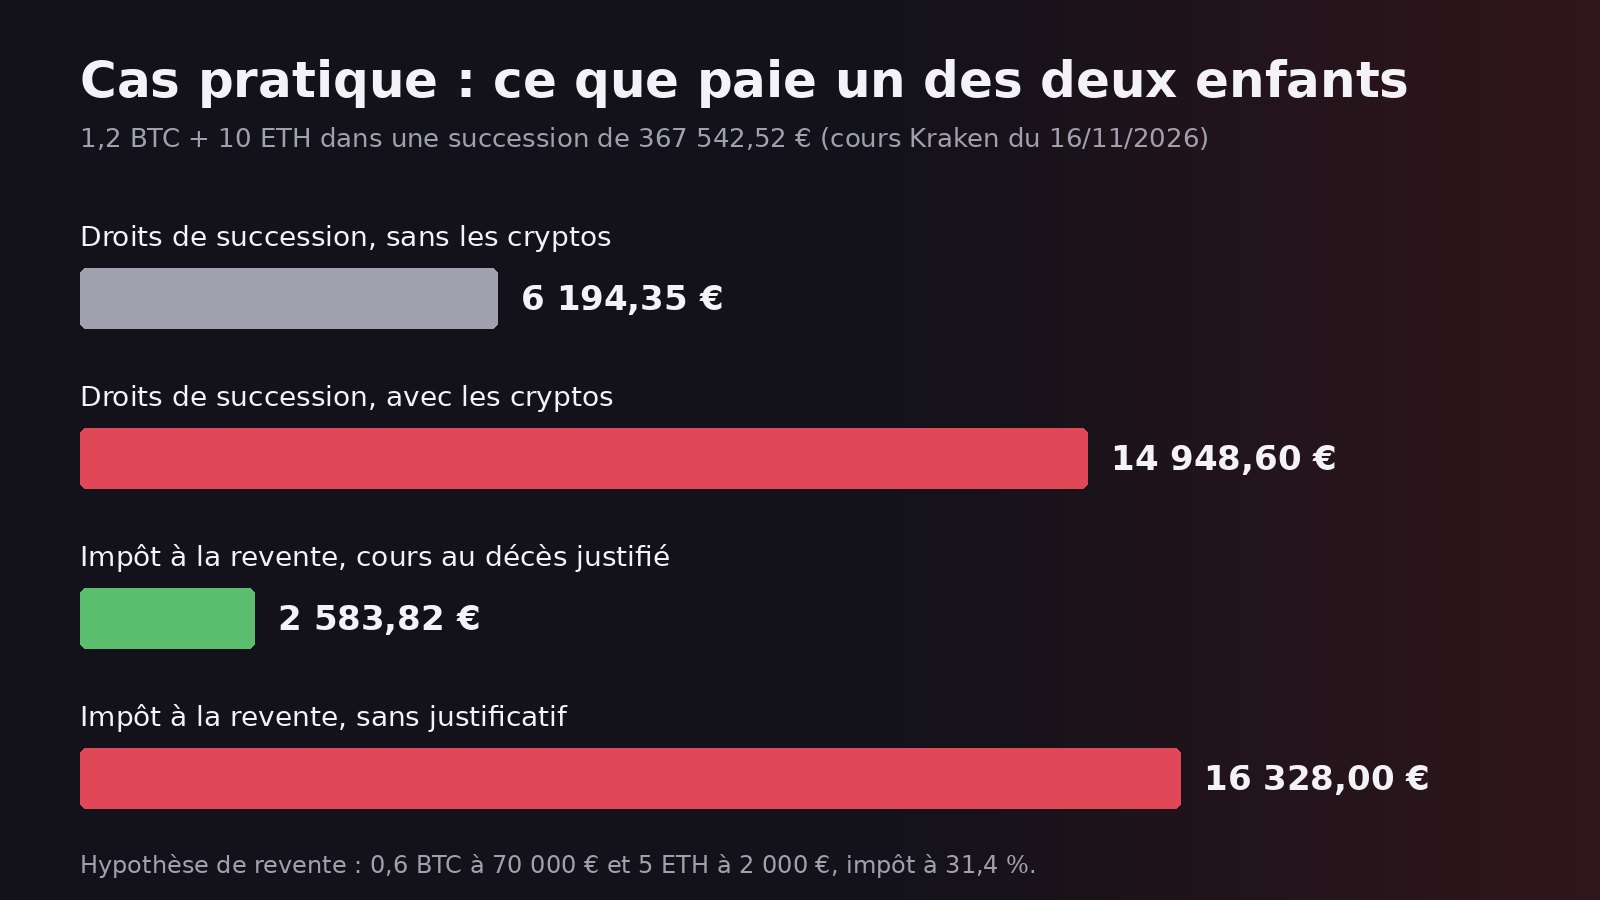
| Droits de succession | 14 948,60 € | 6 194,35 € |
Ici, les cryptos coûtent à chaque enfant 8 754,25 € de droits supplémentaires. Si la phrase du Ledger reste introuvable, les deux enfants doivent tout de même déclarer ces 1,2 BTC et justifier, le cas échéant, une évaluation réduite : la question n'est tranchée par aucun texte.
Deux ans plus tard, l'un des enfants vend tout ce qu'il a reçu : 0,6 BTC et 5 ETH. Prenons comme hypothèse un bitcoin à 70 000 € et un ether à 2 000 € ce jour-là, soit 52 000 € de cession. Son prix d'acquisition est celui de la déclaration de succession : 35 458,56 € + 8 312,70 € = 43 771,26 €. Sa plus-value est de 8 228,74 €, imposée à 31,4 % (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux), soit 2 583,82 €. S'il ne peut pas justifier la valeur au jour du décès, le prix d'acquisition tombe à zéro et l'impôt grimpe à 16 328 €.
Vous êtes héritier : par où commencer
- Ne touchez à rien dans l'urgence et ne branchez pas le portefeuille du défunt sur un ordinateur inconnu.
- Prévenez le notaire de l'existence des cryptos, même sans accès : elles doivent figurer dans la déclaration.
- Relevez le cours de chaque crypto au jour du décès et conservez la preuve.
- Pour une plateforme, déposez le dossier décès avec les pièces demandées ; pour un portefeuille personnel, restaurez la phrase sur un appareil neuf acheté chez le fabricant.
- Méfiez-vous de tout service qui propose de « récupérer » des fonds contre vos 24 mots ou un paiement d'avance.
- Décidez entre héritiers, avec le notaire, de garder ou de vendre : les droits restent calculés sur la valeur au jour du décès, même si le cours chute pendant le règlement.
Erreurs fréquentes
| Erreur | Conséquence | À faire |
|---|---|---|
| Phrase de récupération écrite dans le testament | Tout lecteur du testament peut vider le portefeuille | Pli scellé séparé, ou sauvegarde en plusieurs parts |
| Passphrase connue du seul défunt | La phrase restaurée ouvre un portefeuille vide | Transmettre la passphrase par un canal distinct |
| Une seule copie de la phrase, chez soi | Incendie, cambriolage ou tri du logement : accès perdu | Au moins deux emplacements, testés |
| Aucune trace du cours au jour du décès | Prix d'acquisition nul à la revente | Relevé de plateforme ou export de cours daté |
| Cryptos oubliées dans la déclaration | Redressement possible, les transactions d'une blockchain publique restent consultables | Tout déclarer, même ce qui est inaccessible, en motivant la valeur |
Sources : Service-Public.fr (calcul des droits de succession, vérifié le 9 février 2026 ; déclaration de succession, vérifié le 14 septembre 2026), impots.gouv.fr, article 150 VH bis du CGI, BOFiP BOI-RPPM-PVBMC-30-20, article 976 du Code civil, Bensaid Avocats (état du droit au 5 novembre 2026), Kraken, comptes de clients décédés, Trezor, sauvegarde Shamir, API publique de Kraken pour les cours du 16 novembre 2026. Ce guide n'est ni un conseil en investissement, ni un conseil fiscal ou juridique personnalisé : pour une succession réelle, voyez un notaire.
Questions fréquentes
Non. Le fabricant vend l'appareil mais ne détient pas la phrase de récupération. Sans elle, ou sans le code PIN de l'appareil encore en état de marche, personne ne peut déplacer les fonds, pas même avec un acte de décès.
Une donation transfère l'accès tant que vous pouvez expliquer le fonctionnement du portefeuille, et la valeur déclarée devient le prix d'acquisition du bénéficiaire, comme pour une succession. Une donation reçue du défunt compte aussi dans l'abattement de 100 000 € disponible à la succession. Le choix dépend de votre situation : parlez-en au notaire.
La valeur vénale au jour du décès. Aucun texte n'impose de source : prenez un cours en euros identifiable, celui de la plateforme où se trouvent les fonds par exemple, et gardez-en la preuve, car il servira de prix d'acquisition lors de la revente.
Après restauration, chaque héritier crée son propre portefeuille, avec sa propre phrase, et reçoit sa part par une transaction. Tant que le partage n'est pas fait, laisser plusieurs personnes connaître la même phrase revient à donner à chacune le pouvoir de tout dépenser.
Il n'y a pas encore de commentaires. Soyez le premier !

Politique de cookies
Ce site utilise les cookies pour son bon fonctionnement.