Déclarer ses cryptos aux impôts : le guide
Vous avez revendu des cryptos contre des euros ou payé un achat en bitcoin dans l'année ? Le printemps suivant, il faut le déclarer. Concrètement, il y a un formulaire de calcul (le 2086), trois cases de la déclaration de revenus (3AN, 3BN, 3CN) et, si vous avez un compte sur une plateforme étrangère, le 3916-bis. Les règles ci-dessous viennent de la notice du 2086 pour les revenus 2025, de la page d'impots.gouv.fr sur les actifs numériques (mise à jour le 17 juillet 2026) et de la brochure de l'impôt sur le revenu 2026.
Le guide concerne les particuliers qui achètent et revendent de temps en temps, ce que l'administration appelle la gestion de patrimoine privé. Si vous tradez de façon fréquente et sophistiquée, si vous minez ou si vous stakez, vos gains relèvent d'un autre régime, présenté plus bas.
Ce qui est imposable, et ce qui ne l'est pas
Le régime des particuliers est fixé par l'article 150 VH bis du Code général des impôts. L'impôt ne porte pas sur la hausse de vos cryptos tant que vous les gardez : il tombe au moment d'une cession, c'est-à-dire quand vous échangez une crypto contre des euros, contre un bien ou contre un service.
| Opération | Imposable l'année où elle a lieu ? |
|---|---|
| Achat de cryptos en euros | Non. Le montant payé entre dans votre prix total d'acquisition. |
| Vente de cryptos contre des euros, même si les euros restent sur la plateforme | Oui |
| Paiement d'un bien ou d'un service en cryptos | Oui. Le prix de cession est la valeur de ce que vous obtenez. |
| Échange crypto contre crypto sans versement en euros (BTC contre ETH, BTC contre USDC) | Non : sursis d'imposition |
| Transfert entre vos propres comptes (plateforme vers portefeuille matériel) | Non, ce n'est pas une cession |
| Frais de transaction réglés en cryptos | Rattachés à la cession qu'ils accompagnent et déduits de son prix, par simplification admise dans la notice du 2086 |
Le sursis sur les échanges crypto contre stablecoin pourrait disparaître : un amendement adopté le 16 octobre 2026 dans le projet de budget 2027, encore en discussion au Parlement, rendrait ces conversions imposables. Nous détaillons ses effets dans notre article sur la taxation des stablecoins en 2027. Pour les opérations de 2026, la règle du tableau reste celle qui s'applique.
Le taux : 31,4 % ou le barème
Par défaut, la plus-value nette de l'année est imposée au prélèvement forfaitaire unique de 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Les prélèvements sociaux sont passés de 17,2 % à 18,6 % avec la hausse de la CSG votée dans la loi de financement de la Sécurité sociale pour 2026, et c'est bien le taux de 31,4 % qu'affiche aujourd'hui impots.gouv.fr. Il ne dépend ni du nombre d'opérations ni de la durée de détention : il n'existe pas d'abattement pour les cryptos gardées longtemps.
Vous pouvez à la place demander l'imposition au barème progressif en cochant la case 3CN. Les prélèvements sociaux de 18,6 % restent dus dans les deux cas : l'option ne change que la part « impôt sur le revenu ». En règle générale, elle n'a donc d'intérêt que si votre taux marginal est inférieur à 12,8 %, en pratique pour un foyer non imposable ou dans la tranche à 11 %. Avant de cocher, sachez que l'option est irrévocable pour l'année, elle porte sur toutes les plus-values crypto du foyer, et elle est indépendante de celle qui existe pour les dividendes et les plus-values d'actions. Si vous voulez le barème pour les deux, il faut exercer les deux options.
Le seuil de 305 € : il porte sur les ventes, pas sur le gain
Si le total des prix de cession de votre foyer fiscal ne dépasse pas 305 € sur l'année, les plus-values sont exonérées. Les échanges crypto contre crypto sans soulte n'entrent pas dans ce total. Une seule vente de 400 € qui vous rapporte 10 € de gain dépasse le seuil, et ces 10 € sont imposables dès le premier euro. À l'inverse, trois ventes de 100 € restent exonérées, quel que soit le gain.
L'exonération ne dispense pas de déclarer : selon la brochure 2026 de la DGFiP, le formulaire 2086 doit être joint à la déclaration de revenus même quand le total des cessions est inférieur à 305 €, avec le prix de chaque cession.
La formule du 2086, expliquée sans jargon
La France ne calcule pas la plus-value crypto par crypto, ni selon la méthode « premier entré, premier sorti ». Elle raisonne sur l'ensemble de votre portefeuille. À chaque vente, on considère que vous cédez une part de tout ce que vous détenez, et donc une part de tout ce que vous avez payé.
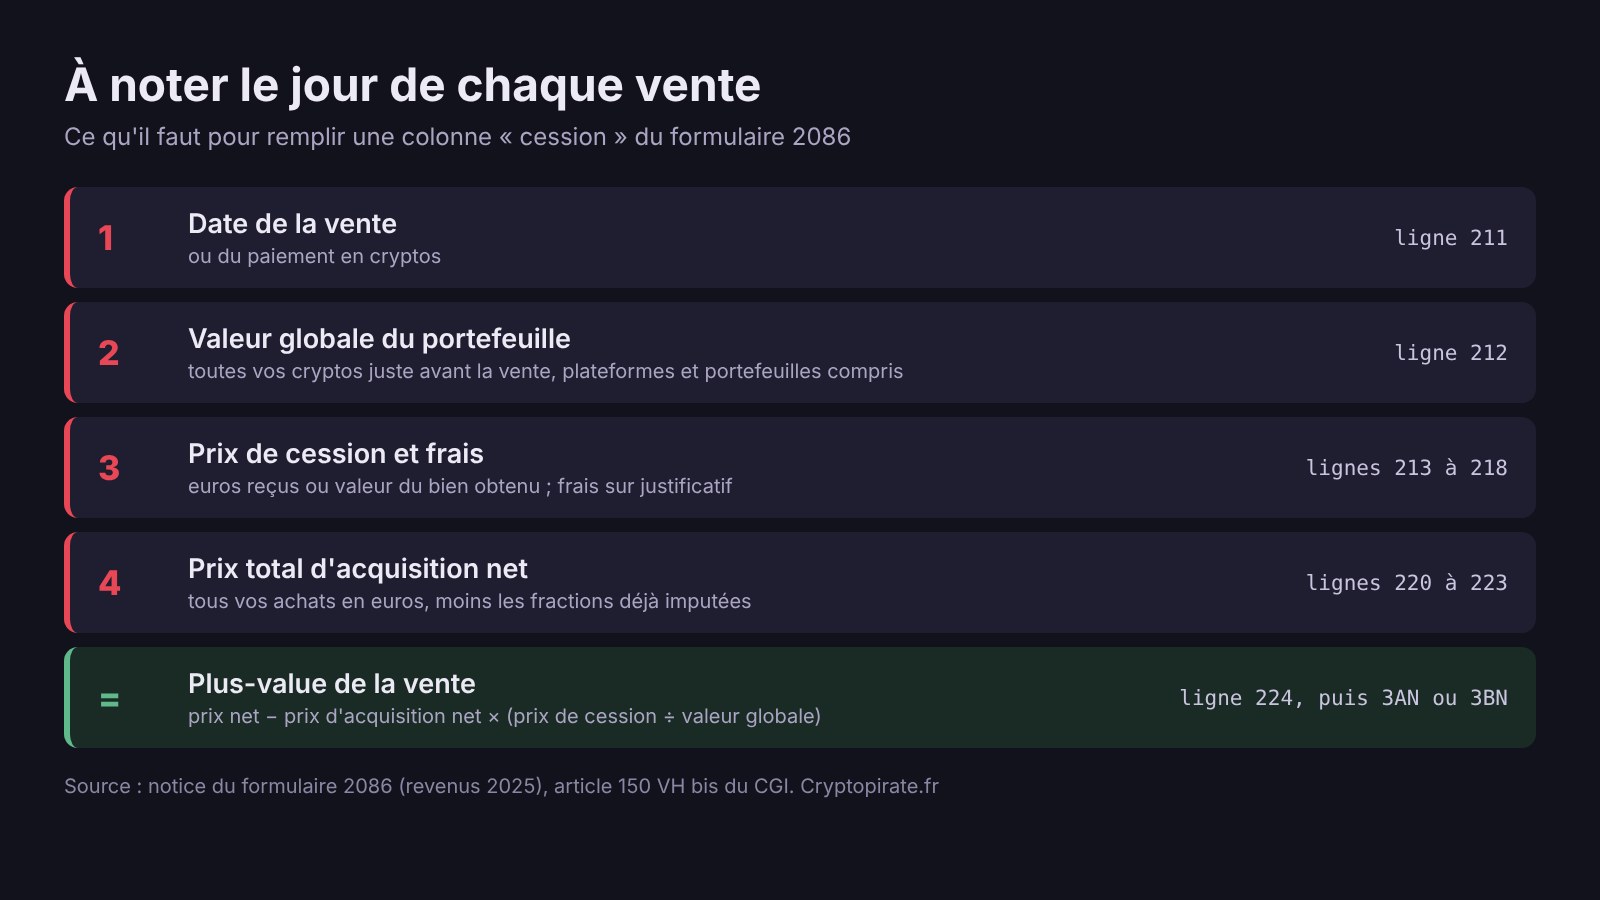
La formule officielle de l'article 150 VH bis s'écrit ainsi :
Plus-value = prix de cession − [prix total d'acquisition × (prix de cession ÷ valeur globale du portefeuille)]
Chaque terme a une définition précise dans la notice :
- le prix de cession est ce que vous recevez, en euros ou en valeur du bien obtenu. Les frais de la plateforme ou du réseau s'en déduisent, sur justificatif, mais seulement dans le premier terme : dans la fraction prix de cession ÷ valeur globale, on garde le prix avant frais ;
- le prix total d'acquisition est la somme de tout ce que vous avez payé en euros (ou en biens et services) pour acheter des cryptos depuis le début, hors échanges en sursis. Après chaque vente, il diminue de la part déjà « consommée », que la notice appelle fraction de capital initial ;
- la valeur globale du portefeuille est la valeur de toutes vos cryptos juste avant la vente, quel que soit l'endroit où elles sont conservées : plateformes françaises et étrangères, portefeuille matériel, logiciel sur votre téléphone.
Le bitcoin rangé sur votre Ledger compte dans la valeur globale, même si vous vendez de l'ether sur une plateforme. Notez donc la valeur de tout le portefeuille au moment de chaque vente : une plateforme ne connaît que ce que vous y détenez.
Cas pratique : deux ventes dans l'année
Prenons Julie. Avant 2026, elle a acheté pour 3 000 € de bitcoin et 2 000 € d'ether : son prix total d'acquisition est de 5 000 €. En février 2026, elle échange une partie de son ether contre du bitcoin : sursis d'imposition, rien à calculer. Puis elle fait deux ventes en euros.
| Vente 1 (mars 2026) | Vente 2 (septembre 2026) | |
|---|---|---|
| Valeur globale du portefeuille avant la vente (ligne 212) | 7 500 € | 5 000 € |
| Prix de cession (ligne 213) | 1 500 € | 2 000 € |
| Frais (ligne 214) | 15 € | 0 € |
| Prix total d'acquisition net (ligne 223) | 5 000 € | 5 000 − 1 000 = 4 000 € |
| Part du prix d'acquisition imputée | 5 000 × 1 500 ÷ 7 500 = 1 000 € | 4 000 × 2 000 ÷ 5 000 = 1 600 € |
| Plus-value | 1 485 − 1 000 = 485 € | 2 000 − 1 600 = 400 € |
Les 1 000 € imputés sur la première vente deviennent une fraction de capital initial (ligne 221) : ils sont retirés du prix total d'acquisition pour la vente suivante. Après les deux ventes, il reste 2 400 € de prix d'acquisition à reporter sur les cessions de 2027.
Le total des ventes (3 500 €) dépasse 305 €. Julie reporte 885 € en case 3AN. Au taux de 31,4 %, elle paiera 277,89 € : 113,28 € d'impôt sur le revenu et 164,61 € de prélèvements sociaux. Si toute cette plus-value restait dans la tranche à 11 % du barème, l'option 3CN donnerait environ 261,96 € (11 % plus 18,6 %), soit une quinzaine d'euros de moins. Au-delà, dans la tranche à 30 %, le prélèvement forfaitaire reste nettement plus avantageux.
Si l'une des ventes avait donné une moins-value, elle se serait imputée sur l'autre, puisque la ligne 52 du 2086 additionne les résultats de l'année. Un total négatif va en case 3BN. Cette moins-value ne se reporte pas sur les années suivantes et ne s'impute pas sur d'autres types de plus-values, comme les actions.
Déclarer en ligne, étape par étape
- Exportez l'historique de chaque compte, en général au format CSV depuis l'espace client de la plateforme. Pour un compte déjà fermé, demandez-le au support. Il vous faut les achats en euros depuis votre tout premier achat, pas seulement ceux de l'année.
- Listez les cessions de l'année dans l'ordre chronologique : ventes en euros et paiements en cryptos. Écartez les échanges crypto contre crypto sans soulte et les transferts entre vos comptes.
- Reconstituez la valeur globale du portefeuille au moment de chaque cession. Si vous ne l'avez pas notée, prenez les quantités détenues ce jour-là et un cours de référence horodaté, et gardez la trace de la source utilisée.
- Vérifiez le seuil de 305 € sur le total des prix de cession du foyer.
- Calculez chaque cession avec la formule, en reportant la fraction de capital initial d'une vente sur la suivante.
- Ouvrez l'annexe 2086 dans votre déclaration en ligne : elle se trouve à l'étape 3, par le bouton « Déclarations annexes ». Saisissez les cessions une par une ; le total s'inscrit en case 3AN (plus-value) ou 3BN (moins-value) de la déclaration 2042 C.
- Choisissez le mode d'imposition : sans rien cocher, vous restez au prélèvement forfaitaire ; la case 3CN fait passer au barème.
- Déclarez vos comptes étrangers, que vous ayez vendu ou non : en ligne, impots.gouv.fr les fait renseigner en fin de procédure (détails dans la section suivante).
- Gardez tout : exports, captures de la valeur du portefeuille, justificatifs de frais. La notice demande des justificatifs pour déduire les frais, et l'administration peut demander le détail du calcul.
Au-delà d'une dizaine de ventes ou de plusieurs plateformes, passez à un tableur ou à un logiciel de calcul spécialisé. L'erreur classique consiste à oublier une fraction de capital initial, qui décale toutes les ventes suivantes.
Le 3916-bis : vos comptes sur des plateformes étrangères
L'article 1649 bis C du CGI oblige à déclarer chaque année les comptes d'actifs numériques ouverts, détenus, utilisés ou clos auprès d'entreprises, d'organismes ou d'institutions établis à l'étranger. L'obligation ne dépend pas d'une vente : un compte resté inactif toute l'année, ou fermé en cours d'année, se déclare aussi.
Ce qui compte est le pays de l'entité qui tient votre compte. Trois cas courants :
- un compte Kraken : les clients européens sont servis par une société irlandaise agréée MiCA, c'est donc un compte à l'étranger à déclarer ;
- un compte chez une plateforme établie en France : pas de 3916-bis, puisque le compte n'est pas tenu à l'étranger ;
- un portefeuille matériel ou logiciel dont vous seul détenez la phrase de récupération : il n'est ouvert auprès d'aucune entreprise ni d'aucun organisme, alors que le texte vise ces comptes-là. Ses cryptos comptent en revanche dans la valeur globale du 2086.
Les amendes sont prévues par l'article 1736 du CGI : 750 € par compte non déclaré, ou 125 € par omission ou inexactitude dans la limite de 10 000 € par déclaration. Ces montants passent à 1 500 € et 250 € quand la valeur des comptes concernés dépasse 50 000 € à un moment quelconque de l'année.
La directive européenne DAC8 s'applique aux transactions réalisées depuis le 1er janvier 2026 : les prestataires de services sur cryptoactifs doivent identifier leurs clients et transmettre leurs opérations à l'administration fiscale, avec de premières déclarations attendues en 2027 (décret n° 2025-1276 du 19 décembre 2025). Pour vos ventes de 2026, le fisc disposera donc d'informations qu'il pourra rapprocher de votre 2086.
Trading fréquent, minage, staking : un autre régime
Le 2086 et le taux de 31,4 % ne valent que pour la gestion de patrimoine privé. Selon impots.gouv.fr, l'achat-revente pratiqué dans des conditions proches de celles d'un professionnel, sans être votre métier, relève des bénéfices non commerciaux (BNC), imposés au barème avec les cotisations sociales ; on peut alors choisir le micro-BNC, avec un abattement de 34 %, ou la déclaration contrôlée avec les frais réels. Si l'achat-revente est votre activité habituelle et commerciale, ce sont les bénéfices industriels et commerciaux (BIC). La même page classe les gains de minage et de staking en BNC. La frontière entre occasionnel et quasi professionnel s'apprécie selon votre situation réelle ; en cas de doute, un conseiller fiscal ou une demande de rescrit à l'administration permet de trancher. Les mineurs trouveront des pistes sur la gestion de leurs gains dans notre article sur la vente des profits de minage.
Les erreurs qui reviennent chaque année
- Croire que rien n'est dû tant que l'argent n'a pas été viré à la banque. La vente en euros est imposable le jour où elle a lieu, même si les euros dorment sur la plateforme.
- Calculer la plus-value crypto par crypto, en soustrayant le prix d'achat du seul bitcoin vendu. La loi impose le calcul sur le portefeuille global.
- Oublier dans la valeur globale les cryptos conservées sur un portefeuille matériel ou sur une plateforme où vous n'avez rien vendu.
- Appliquer le seuil de 305 € à la plus-value au lieu du total des ventes.
- Oublier les paiements faits avec une carte adossée à des cryptos : chaque paiement est une cession, avec sa propre ligne dans le 2086.
- Reporter une moins-value de l'année précédente. Elle est perdue au 31 décembre.
- Ne pas déclarer un compte étranger fermé, vide ou ouvert « juste pour essayer ».
- Compter dans le prix d'acquisition des cryptos reçues gratuitement ou échangées en sursis : seul ce que vous avez payé en euros, en biens ou en services y entre.
Moins vous avez de comptes, plus le calcul est court. Si vous débutez, notre guide pour acheter ses premières cryptomonnaies aide à choisir où ouvrir ces comptes, et notre comparatif des portefeuilles froids à conserver le reste chez soi.
Ce guide présente les règles en vigueur au 4 novembre 2026 pour les particuliers résidant fiscalement en France. Ce n'est ni un conseil fiscal personnalisé ni un conseil en investissement. Les textes de référence sont la page officielle d'impots.gouv.fr sur les actifs numériques, le formulaire 2086 et sa notice et la brochure pratique de l'impôt sur le revenu 2026. Vérifiez-les au moment de déclarer : les formulaires de la campagne 2027 seront publiés au printemps.
Questions fréquentes
Oui, avec un total négatif en case 3BN. La moins-value ne vous fera rien économiser plus tard, mais les fractions de capital initial calculées sur ces ventes réduisent votre prix d'acquisition pour les cessions des années suivantes : sans elles, vos futurs calculs seront faux.
Cherchez d'abord les relevés bancaires : chaque virement vers une plateforme correspond à un achat en euros. Les plateformes encore ouvertes gardent souvent l'historique complet, et une plateforme fermée a parfois envoyé des relevés par e-mail. Un prix d'acquisition que vous ne pouvez pas justifier peut être contesté en cas de contrôle, et chaque euro écarté devient de la plus-value. Notez la méthode de reconstitution et conservez les pièces.
Deux calculs, un par déclarant : le 2086 a une partie pour le déclarant 1, une pour le déclarant 2 et une pour une personne à charge, chacune avec son propre portefeuille et son propre prix d'acquisition. Le seuil de 305 € s'apprécie en revanche sur le total des ventes du foyer, et c'est le résultat du foyer qui va en case 3AN ou 3BN.
Après la campagne, impots.gouv.fr ouvre un service de correction en ligne de la déclaration, dans l'espace particulier ; une fois ce service fermé, une réclamation par la messagerie sécurisée reste possible. Pensez aussi à recalculer les ventes suivantes : une vente oubliée fausse les fractions de capital initial de toutes celles qui suivent.
Il n'y a pas encore de commentaires. Soyez le premier !

Politique de cookies
Ce site utilise les cookies pour son bon fonctionnement.