Impôt crypto : stablecoins taxés dès 2027 ?
Vendredi 16 octobre, une centaine de députés seulement étaient en séance quand l'amendement I-3898 est passé : 38 voix pour, 37 contre, 25 abstentions (décompte rapporté par Cryptonaute et Bitcoin.com). Déposé par Nicolas Sansu et seize élus du groupe Gauche démocrate et républicaine (GDR), il supprime l'exonération temporaire dont bénéficient les échanges de cryptos contre des stablecoins comme l'USDC ou l'EURC. Si le texte survit à la suite du parcours budgétaire, transformer son bitcoin en dollars numériques deviendra un événement imposable à partir du 1er janvier 2027.
On a beaucoup lu « les stablecoins vont être taxés ». C'est vrai, mais incomplet : l'amendement change aussi la façon de calculer toutes les plus-values crypto, y compris quand vous revendez en euros. J'ai lu le texte déposé sur le site de l'Assemblée nationale et refait les calculs sur un portefeuille type.
Ce qui est imposé aujourd'hui
Le régime des particuliers tient dans l'article 150 VH bis du Code général des impôts. Trois règles comptent pour la suite :
- Les échanges crypto contre crypto sont en sursis d'imposition, tant qu'aucune somme en euros (une « soulte ») n'est versée. Passer de bitcoin à ether, ou de bitcoin à USDC, ne déclenche rien. L'impôt tombe quand vous revendez en euros ou payez un bien avec vos cryptos.
- La plus-value se calcule sur l'ensemble du portefeuille, pas ligne par ligne. Vous retranchez du prix de vente une part du prix d'achat total de vos cryptos, au prorata de ce que la vente représente dans la valeur globale du portefeuille ce jour-là.
- Le taux est de 31,4 % depuis la hausse de la CSG votée dans la loi de financement de la Sécurité sociale pour 2026 : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux (Moneyvox). L'option pour le barème progressif reste possible. Les ventes sont exonérées si leur total annuel ne dépasse pas 305 €, et une moins-value ne s'impute que sur les gains de la même année.
Ce sursis explique une habitude très répandue : prendre ses bénéfices en USDC plutôt qu'en euros, pour sécuriser un gain sans payer d'impôt tant que l'argent reste dans l'univers crypto.
Ce que change l'amendement I-3898
Le texte, inséré après l'article 4 du projet de loi de finances pour 2027 (n° 3210), modifie l'article 150 VH bis sur deux points.
1. Plus de sursis quand vous recevez un stablecoin. Le sursis « ne s'applique pas aux opérations d'échange au terme desquelles le cédant reçoit des jetons de monnaie électronique » au sens du règlement européen MiCA. Le sens compte : c'est l'opération qui vous fait recevoir un stablecoin qui devient imposable. Dans l'autre sens, échanger vos USDC contre du bitcoin reste en sursis, puisque vous recevez une crypto ordinaire. Le stablecoin obtenu lors d'un échange imposé prend pour prix d'achat sa valeur au moment de l'opération : vous ne paierez pas deux fois sur le même gain.
2. Un prix d'achat ligne par ligne. La formule globale disparaît. La plus-value devient la différence entre le prix de vente et le prix d'acquisition des cryptos réellement cédées. Si vous avez acheté le même actif à plusieurs prix, on retient la valeur moyenne pondérée d'acquisition. Ce second changement vaut pour toutes les cessions imposables, y compris les ventes en euros.
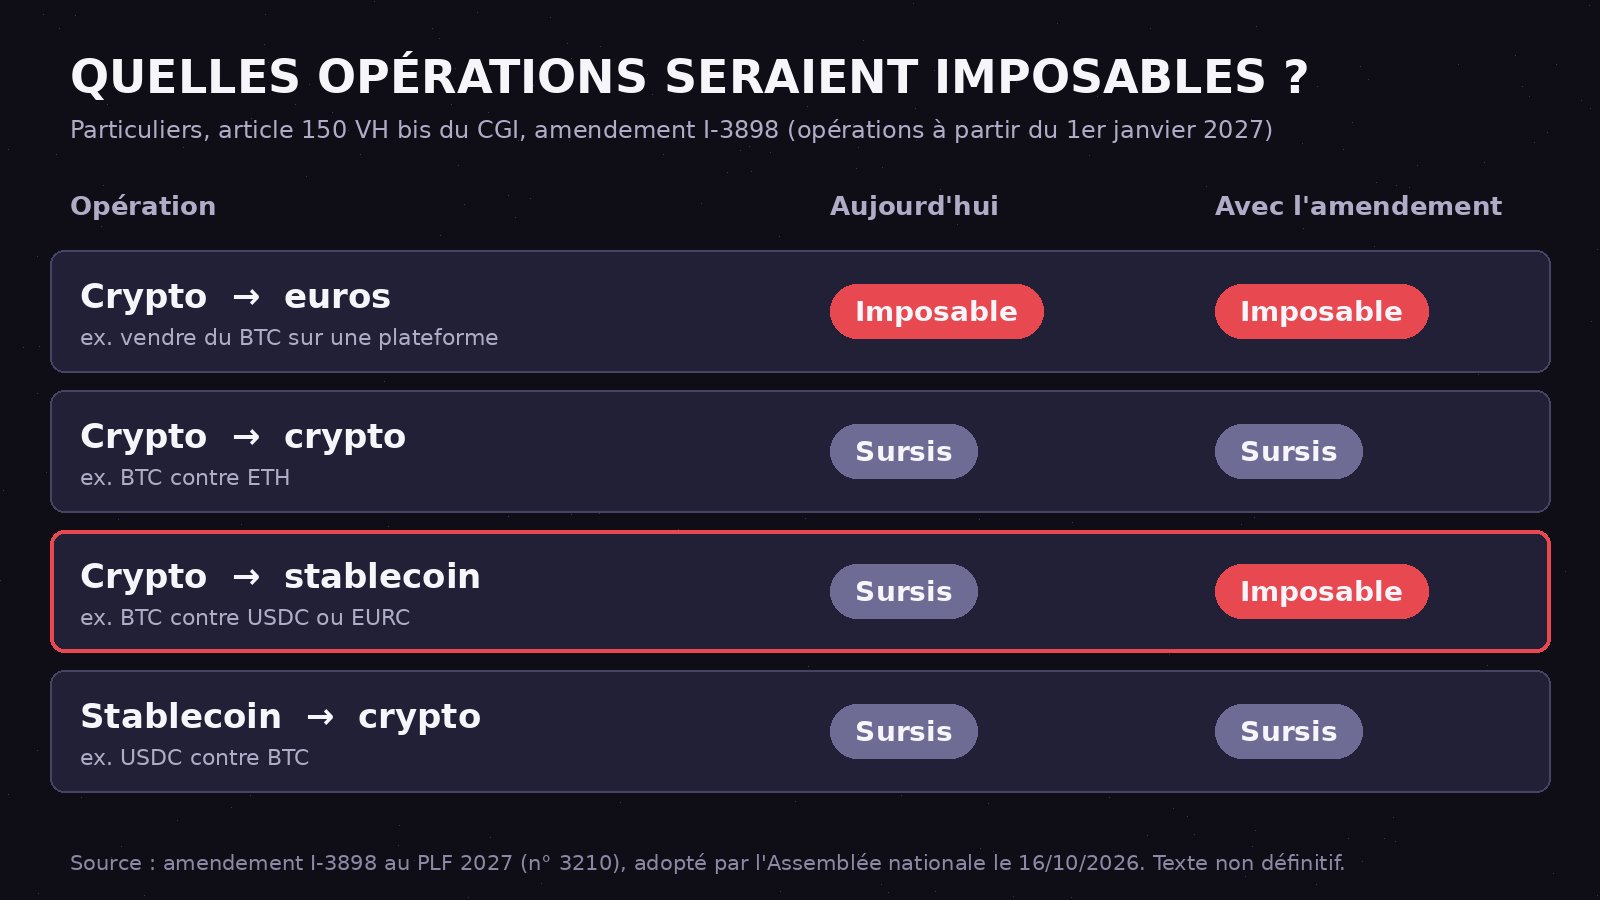
Les deux règles s'appliqueraient aux cessions et échanges réalisés à compter du 1er janvier 2027. Rien ne change pour vos opérations de 2026.
USDC, EURC… et l'USDT ?
L'amendement ne cite aucun jeton. Il renvoie à la définition des « jetons de monnaie électronique » du règlement MiCA, que les autorités européennes résument ainsi : des crypto-actifs « qui visent à maintenir une valeur stable en faisant référence à la valeur d'une monnaie officielle, par exemple l'euro ou le dollar » (fiche conjointe ESMA, EBA, EIOPA). L'USDC et l'EURC de Circle, autorisés en Europe, sont donc clairement visés. Les stablecoins adossés à un panier ou à l'or, comme le PAXG, ne le sont pas.
Le cas de l'USDT divise. Pour Capital et Cointribune, qui s'appuient sur une analyse de Chainalysis, seuls les jetons autorisés sous MiCA seraient concernés. Cryptoast fait la lecture inverse : le texte retient la définition juridique, pas l'agrément, et l'USDT vise bien une valeur stable en dollars. À la lecture du dispositif, je penche pour la seconde interprétation, mais seule la doctrine de l'administration fiscale tranchera si la mesure est votée. Le gouvernement a lui-même reconnu en séance que la liste des jetons concernés restait à préciser, selon Cryptonaute. Pour rappel, l'USDT n'est plus proposé par les plateformes agréées en Europe, comme je l'expliquais dans mon article sur les stablecoins et MiCA.
Exemple chiffré : trois opérations, deux régimes
Prenons un portefeuille acheté en euros avant toute vente : 1 BTC payé 20 000 € et 10 ETH payés 2 000 € pièce, soit 40 000 € investis. En 2027, le bitcoin vaut 60 000 € et les 10 ETH 40 000 € : le portefeuille pèse 100 000 €. Voici trois opérations possibles, chacune prise isolément, avec l'impôt au taux actuel de 31,4 %, hors frais.
| Opération | Règle actuelle | Avec l'amendement |
|---|---|---|
| Échanger 1 BTC contre 60 000 USDC | Sursis : 0 € d'impôt | Plus-value de 40 000 € : 12 560 € |
| Vendre 1 BTC contre 60 000 € | Plus-value de 36 000 € : 11 304 € | Plus-value de 40 000 € : 12 560 € |
| Vendre 10 ETH contre 40 000 € | Plus-value de 24 000 € : 7 536 € | Plus-value de 20 000 € : 6 280 € |
Pour la vente du bitcoin, la règle actuelle retient 40 % du prix d'achat total (60 000 € sur 100 000 €), soit 24 000 €, d'où 36 000 € de plus-value. Avec l'amendement, on retient les 20 000 € réellement payés pour ce bitcoin.
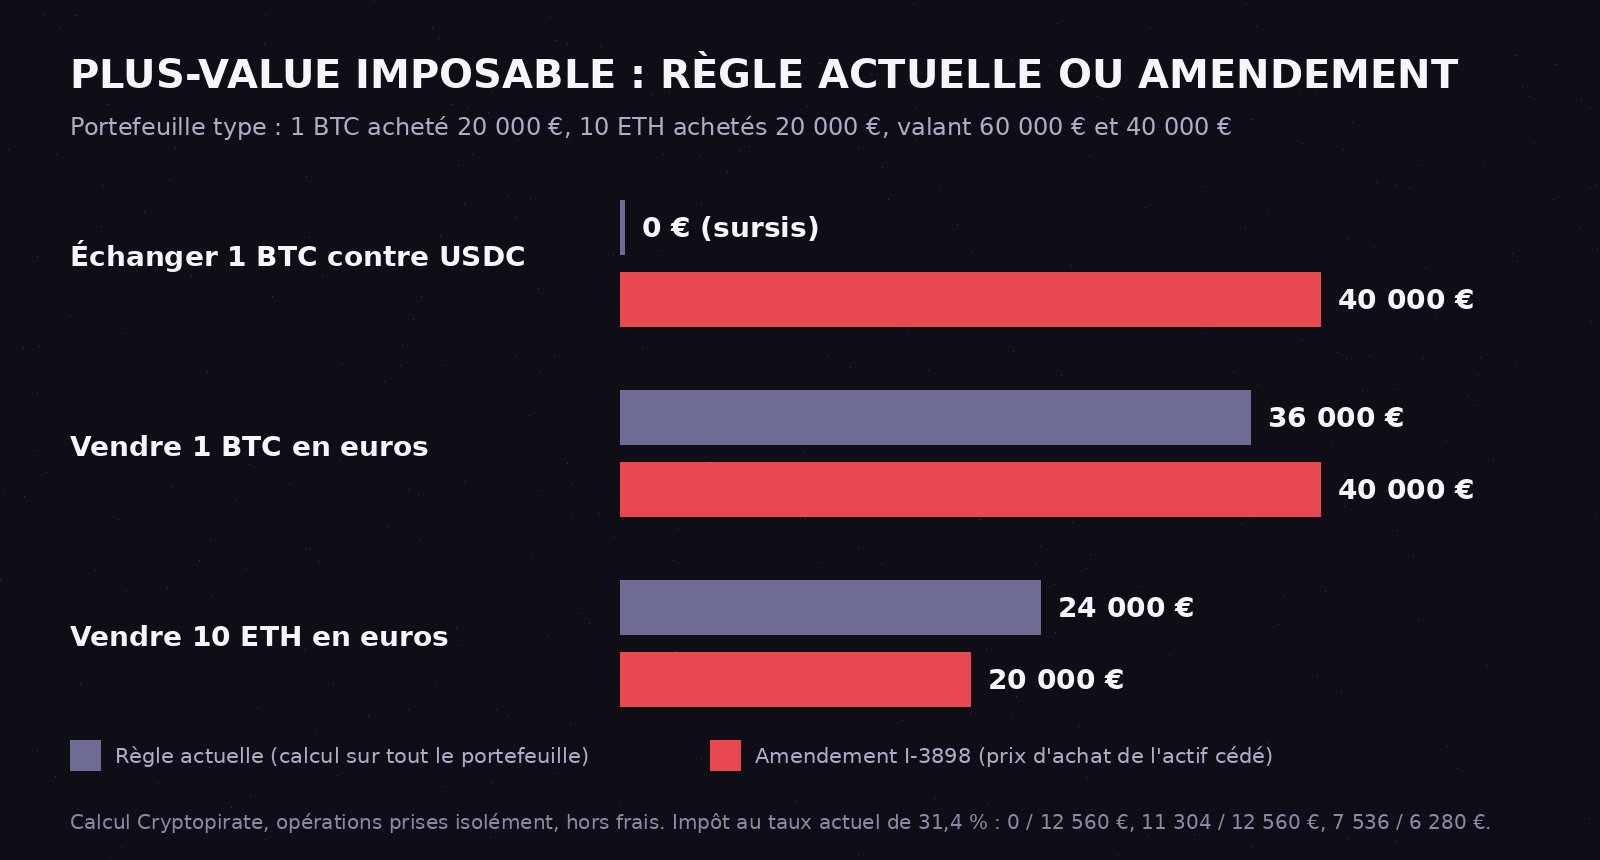
La troisième ligne surprend : le calcul ligne par ligne n'alourdit pas toujours l'addition. Il pénalise la vente de l'actif qui a le plus monté, ici le bitcoin, et allège celle d'un actif qui a moins progressé que le reste du portefeuille. Pour qui fait tourner un portefeuille entre BTC, ETH et stablecoins plusieurs fois par an, la vraie nouveauté est ailleurs : chaque prise de bénéfices en USDC devient une ligne à déclarer.
Vos cryptos achetées avant 2027 : un choix irrévocable
Le passage au calcul ligne par ligne pose un problème pratique : beaucoup de détenteurs n'ont jamais suivi le prix d'achat de chaque jeton. L'amendement prévoit deux options pour les cryptos acquises avant le 1er janvier 2027 :
- Le prix réel de chaque crypto, « justifié par tout moyen » (relevés de plateforme, factures, historiques de transactions).
- Une répartition forfaitaire : le prix total d'acquisition du portefeuille au 31 décembre 2026 est réparti entre les cryptos détenues, au prorata de leur valeur à cette date.
Le choix vaut pour tout le portefeuille et devient irrévocable au dépôt de la première déclaration mentionnant une cession imposable après le 1er janvier 2027. Reprenons notre exemple en supposant les mêmes cours au 31 décembre 2026 (60 000 € et 40 000 €). Avec l'option forfaitaire, le bitcoin reçoit 24 000 € de prix d'achat et les ETH 16 000 €. Si vous comptez vendre surtout du bitcoin, cette option donne 36 000 € de plus-value au lieu de 40 000 € avec le prix réel. Si vous comptez vendre surtout de l'ether, c'est l'inverse : 24 000 € contre 20 000 €. La bonne option dépend donc de vos cours au 31 décembre et de ce que vous comptez céder ensuite.
Le calendrier : rien n'est encore définitif
| Date | Étape |
|---|---|
| 7 octobre 2026 | La commission des finances adopte une première version (amendement CF1826) |
| 16 octobre 2026 | Adoption en séance de l'amendement I-3898 |
| 20 octobre 2026 | Vote solennel de l'Assemblée sur la première partie du budget (recettes) |
| 17 novembre 2026 | Vote de l'Assemblée sur l'ensemble du projet de loi de finances |
| 20 novembre au 9 décembre 2026 | Examen au Sénat, qui peut supprimer ou réécrire l'article |
| Mi-décembre, puis fin décembre (estimations) | Commission mixte paritaire et lecture définitive, puis Conseil constitutionnel |
Dates : Cryptoast, Kohen Avocats et Le Courrier des Stratèges. Deux éléments rendent l'issue incertaine. D'abord, le gouvernement est présenté comme opposé à la mesure par la presse spécialisée, et un vote obtenu à une voix près, alors que plus de huit députés sur dix étaient absents, peut facilement se retourner. Ensuite, les budgets 2025 et 2026 ont été adoptés grâce à l'article 49.3, rappelle Clubic, une procédure qui laisse le gouvernement choisir les amendements qu'il garde. Le Premier ministre a promis de ne pas y recourir cette année, selon Cryptoast.
D'autres amendements crypto ont connu un sort différent le même jour. Le report des moins-values sur dix ans, porté par Gabriel Attal (I-3653), a été rejeté le 16 octobre : vos pertes restent donc limitées à l'année où vous les constatez. L'extension de l'exit tax aux portefeuilles crypto (I-3904, I-3432) n'avait pas encore été examinée en séance le 18 octobre, d'après le site de l'Assemblée.
Ce que vous pouvez faire dès maintenant
Rien ne presse pour vos opérations, tout presse pour vos papiers. Convertir vos cryptos en USDC avant le 31 décembre ne fait pas disparaître votre plus-value : elle reste latente, reportée sur le stablecoin reçu, et sera imposée le jour où vous repasserez en euros. Le vrai travail consiste à reconstituer votre historique pendant que les données sont encore accessibles :
- exportez l'historique complet de chaque plateforme utilisée depuis vos débuts (sur Kraken comme sur la plupart des plateformes, l'historique s'exporte en fichier CSV), y compris celles que vous n'utilisez plus ou qui ont fermé leurs services en France ;
- listez les transferts vers vos portefeuilles personnels, pour relier chaque jeton à son achat d'origine (si vous gardez vos cryptos sur un portefeuille froid, notez les adresses et les dates) ;
- calculez votre prix d'achat total au 31 décembre 2026 selon la règle actuelle : c'est la base de l'option forfaitaire, et vous en aurez besoin de toute façon pour la déclaration 2027.
Chainalysis craint que la mesure pousse des investisseurs vers la finance décentralisée ou l'échange de pair à pair. Changer de canal ne change pas l'impôt : la règle vise le contribuable, quel que soit l'endroit où il échange. Et les plateformes européennes transmettent désormais les données de leurs clients au fisc dans le cadre de la directive DAC8, avec une première déclaration attendue le 15 juin 2027 pour les opérations de 2026 (Orwl).
Cet article décrit un texte en cours de discussion : ce n'est ni un conseil fiscal ni un conseil en investissement. Pour un portefeuille important, un avocat fiscaliste ou un expert-comptable habitué aux cryptos vous fera gagner bien plus que ses honoraires.
Questions fréquentes
Non. L'amendement ne retire le sursis qu'aux échanges qui vous font recevoir un stablecoin. Quand vous donnez des USDC pour recevoir du bitcoin, l'opération reste en sursis. Le bitcoin reçu reprend le prix d'acquisition des USDC remis, c'est-à-dire leur valeur au moment où ils ont été imposés.
D'après le texte, oui, puisque vous recevez un jeton de monnaie électronique. Le gain sera en général faible, car il se limite à la variation du dollar face à l'euro depuis l'obtention des USDC, mais l'opération devra figurer dans votre déclaration.
Oui, l'amendement n'y touche pas, et les propositions pour le relever n'ont pas été retenues à ce stade. Mais comme les échanges contre stablecoins deviendraient des cessions imposables, leur montant entrerait dans le calcul de ce seuil : quelques conversions de taille modeste suffiraient à le dépasser.
On fait la moyenne des prix payés pour un même actif, pondérée par les quantités. Si vous avez acheté 1 BTC à 30 000 € puis 1 BTC à 50 000 €, votre prix moyen est de 40 000 €. En vendant ou en échangeant 1 BTC contre 60 000 € d'USDC, la plus-value retenue serait de 20 000 €, avant frais, quel que soit le bitcoin que vous pensez avoir cédé.
Je mettrai cet article à jour après le vote du 20 octobre puis après le passage au Sénat. Si vous prenez régulièrement vos bénéfices en stablecoins, dites-moi en commentaire comment vous comptez vous organiser.
Il n'y a pas encore de commentaires. Soyez le premier !

Politique de cookies
Ce site utilise les cookies pour son bon fonctionnement.