Budget 2027 rejeté : les taxes crypto tombent
Mercredi 4 novembre 2026 au soir, l'Assemblée nationale a rejeté la première partie du projet de loi de finances pour 2027, celle des recettes, par 458 voix contre, 0 pour et 2 abstentions (scrutin public n° 9759). Comme la partie recettes est rejetée, tout le texte l'est en première lecture. Les amendements votés depuis début octobre disparaissent avec lui, dont trois qui visaient directement les détenteurs de cryptos : la fin du sursis d'imposition sur les échanges contre des stablecoins, la déclaration des portefeuilles personnels à partir de 100 000 € et une amende alourdie pour les plateformes qui ne répondent pas au fisc.
Elles peuvent encore revenir : le budget part au Sénat, qui a le droit de les réintroduire, et la suite se jouera en décembre.
Un rejet sans une seule voix pour
D'après l'analyse du scrutin publiée par l'Assemblée, tous les groupes ont voté contre. Les deux abstentions viennent du groupe Gauche démocrate et républicaine (GDR), celui de Nicolas Sansu, l'auteur de l'amendement sur les stablecoins. Pour Journal du Coin, la gauche jugeait les recettes trop faibles, la droite et le RN dénonçaient une avalanche de taxes, et le bloc central ne reconnaissait plus le texte du gouvernement après un mois d'amendements. Le vote, d'abord prévu le 3 novembre, avait été repoussé : plus de 750 amendements restaient à examiner le lundi 2 novembre au soir, selon Public Sénat.
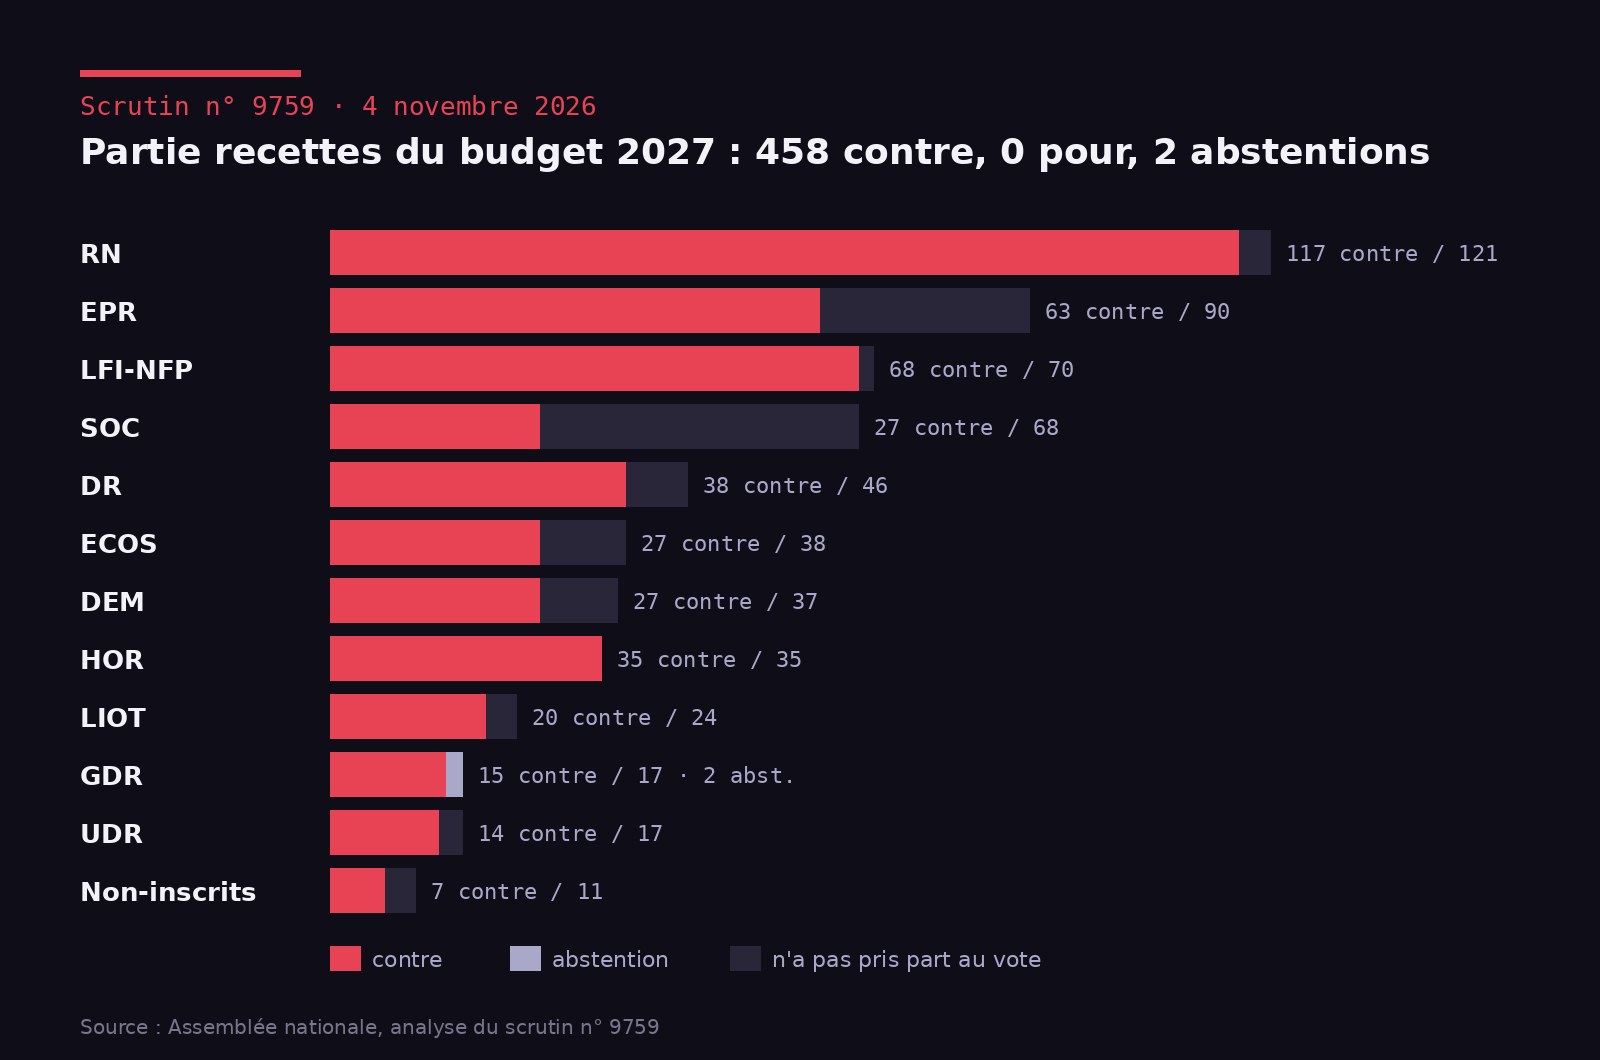
Il y a un an, le scénario était presque le même. En novembre 2025, la partie recettes du budget 2026 avait déjà été rejetée par 404 voix contre 1, rappelle Clubic, et le budget n'avait finalement été adopté qu'en février 2026, après plusieurs recours au 49.3.
Les trois mesures crypto qui tombent
Trois amendements touchant aux cryptos avaient été adoptés en séance. Leur texte reste consultable sur le site de l'Assemblée, mais ils n'ont plus aucune existence juridique.
| Amendement | Ce qu'il prévoyait | Vote en séance |
|---|---|---|
| I-3898 (Nicolas Sansu, GDR) | Fin du sursis d'imposition quand on échange une crypto contre un stablecoin comme l'USDC ou l'EURC, et calcul de la plus-value actif par actif, à partir du 1er janvier 2027 | Adopté le 16 octobre, à une voix près (38 contre 37) |
| I-2701 (Charles de Courson, LIOT) | Déclaration des portefeuilles détenus en direct, hors prestataire, quand leur valeur totale atteint 100 000 € au 31 décembre | Adopté le 3 novembre |
| I-3723 (Christine Arrighi, Écologiste et social) | Amende de 50 000 € au lieu de 10 000 € par demande quand une plateforme ou une banque refuse de transmettre des documents au fisc | Adopté le 3 novembre |
Le premier est celui qui concernait le plus de lecteurs, puisqu'il aurait rendu imposable une habitude répandue : sécuriser un gain en USDC sans repasser par l'euro. Nous avions détaillé son fonctionnement et ses effets sur un portefeuille type dans notre article du 18 octobre sur la taxation des stablecoins.
L'amendement de Charles de Courson aurait ajouté un alinéa à l'article 1649 bis C du Code général des impôts, celui qui impose déjà de déclarer ses comptes ouverts sur des plateformes étrangères (le formulaire 3916-bis). Il visait les portefeuilles « qui ne sont pas conservés auprès d'un prestataire de services sur crypto-actifs », donc aussi bien un Ledger ou un Trezor qu'une application comme MetaMask ou Phantom, et le seuil portait sur la valeur totale des cryptos détenues, appréciée au 31 décembre. L'exposé des motifs justifiait la mesure par un écart : 3,5 milliards d'euros de plus-values crypto réalisées en 2021, contre 400 millions d'euros d'actifs déclarés à la DGFiP la même année. Il annonçait une sanction pouvant aller jusqu'à 10 000 € en cas d'oubli. Le texte ne précisait pas ce qu'il faudrait déclarer : adresses, montants ou simple existence du portefeuille.
D'autres propositions avaient été écartées avant même le vote final. La même déclaration avec un seuil de 5 000 €, portée par Nicolas Sansu (I-3922), a été rejetée le 3 novembre. L'extension de l'exit tax aux plus-values latentes en cryptos pour ceux qui quittent la France (I-3904 et I-3432) a été rejetée le 30 octobre, et le report des moins-values sur dix ans demandé par Gabriel Attal (I-3653) le 16 octobre.
Ce que le Sénat va examiner
Après un rejet, le gouvernement transmet au Sénat le projet dans sa version initiale, celle déposée le 1er octobre, sans aucun des amendements votés par les députés (Public Sénat). Les sénateurs repartent donc d'un texte qui ne contient ni la taxe sur les conversions en stablecoins ni la déclaration des portefeuilles.
Un point crypto subsiste malgré tout. L'article 30 du projet initial crée une amende de 10 000 € par demande pour les institutions financières, les prestataires de services sur crypto-actifs et les opérateurs de plateformes qui refusent de communiquer des documents lors d'un contrôle prévu à l'article L. 80 R du livre des procédures fiscales. Aujourd'hui, ce défaut de réponse n'est assorti d'aucune sanction, selon l'exposé de l'amendement I-3723. Ce dernier, qui portait le montant à 50 000 €, est tombé, mais l'article 30 lui-même fait partie de la version que reçoit le Sénat. Il vise les plateformes, pas leurs clients.
Le calendrier jusqu'à la fin de l'année
| Date | Étape |
|---|---|
| 20 novembre au 8 décembre | Examen du budget en séance au Sénat |
| 9 décembre | Vote solennel du Sénat sur l'ensemble du texte |
| Mi-décembre | Commission mixte paritaire (7 députés, 7 sénateurs) chargée de trouver un texte commun |
| 17 décembre à minuit | Fin du délai de 70 jours fixé par l'article 47 de la Constitution, décompté à partir du 9 octobre |
Dates : Public Sénat (3 novembre) et Cryptoast. Si la commission mixte paritaire échoue, le texte revient devant les députés en nouvelle lecture, où le gouvernement peut engager sa responsabilité avec le 49.3, au risque d'une motion de censure. Matignon envisage un accord en décembre, à partir de sa copie initiale et du texte que votera le Sénat (Cryptoast).
Si le Parlement ne s'est pas prononcé au bout de 70 jours, la Constitution permet au gouvernement de mettre le budget en vigueur par ordonnance, une option qu'aucun gouvernement n'a jamais utilisée sous la Ve République. Selon les spécialistes cités par Public Sénat, il devrait alors s'en tenir à son texte initial. Dernier recours, déjà employé fin 2024 et fin 2025 : une loi spéciale, qui autorise l'État à percevoir les impôts existants en attendant un vrai budget. Le Conseil d'État estime qu'elle ne peut contenir aucune mesure fiscale nouvelle (Vie publique). Dans ce cas de figure, aucune taxe crypto ne pourrait arriver par ce biais.
La taxe sur les stablecoins peut-elle revenir ?
Oui, par trois portes. N'importe quel sénateur peut redéposer l'un de ces amendements pendant l'examen au Sénat. Une mesure votée par le Sénat peut ensuite être conservée en commission mixte paritaire. Enfin, en cas de 49.3 en nouvelle lecture, le gouvernement choisit les amendements qu'il intègre à son texte.
Pour la taxe sur les stablecoins, les chances paraissent minces. Elle avait été adoptée à une voix près dans un hémicycle presque vide, et Journal du Coin souligne que la majorité de centre droit du Sénat suit rarement les amendements fiscaux du groupe communiste. La déclaration des portefeuilles a un historique plus agité : une version à 5 000 € avait déjà été votée dans un texte antifraude avant d'être retirée en commission mixte paritaire, rappelle Cryptoast. Charles de Courson la défend en la comparant à la détention d'actions ou d'or. Le vote du Sénat, le 9 décembre, dira si l'une de ces mesures revient.
Ce que ça change pour vos cryptos
Rien pour vos opérations de 2026, qui n'étaient de toute façon pas concernées. Pour 2027, tant qu'aucune loi ne modifie l'article 150 VH bis, les règles actuelles continuent de s'appliquer :
- échanger une crypto contre une autre, stablecoins compris, reste en sursis d'imposition ; l'impôt tombe quand vous revendez en euros ou payez un achat en crypto ;
- la plus-value se calcule sur l'ensemble du portefeuille et se déclare sur le formulaire 2086, au taux global de 31,4 % (ou au barème sur option), avec une exonération si le total de vos ventes de l'année ne dépasse pas 305 € ;
- seuls les comptes ouverts sur des plateformes étrangères se déclarent sur le 3916-bis ; un portefeuille personnel n'a pas à l'être, quel que soit son montant.
Notre guide pour déclarer ses cryptos aux impôts reprend ces règles case par case, avec un exemple chiffré. Une chose ne dépend pas du budget : depuis le 1er janvier 2026, la directive européenne DAC8 oblige les plateformes à transmettre au fisc les opérations de leurs clients. Si vous utilisez Kraken ou une autre plateforme agréée en Europe, exporter chaque année votre historique complet en CSV reste la meilleure protection, que la règle de calcul change en 2027 ou plus tard. Et si vos cryptos sont sur un portefeuille froid, notez dès maintenant les dates et prix d'achat de ce que vous y avez transféré : sans eux, impossible de reconstituer le prix d'acquisition à déclarer le jour où vous vendrez.
Cet article décrit un texte en cours de discussion au Parlement : ce n'est ni un conseil fiscal ni un conseil en investissement. Les règles en vigueur sont celles publiées sur impots.gouv.fr.
Questions fréquentes
Pas avec les règles actuelles, qui restent en vigueur tant que le budget définitif ne dit pas autre chose. Si la mesure revenait dans le texte final, elle s'appliquerait à partir de la date fixée par ce texte : l'amendement I-3898 visait les échanges réalisés à compter du 1er janvier 2027. Le texte final devrait être connu en décembre, ou plus tard en cas de loi spéciale.
Non, aucune obligation n'existe aujourd'hui pour un portefeuille personnel. L'amendement I-2701 est tombé avec le rejet du budget. Le formulaire 3916-bis ne concerne que les comptes ouverts auprès de plateformes établies à l'étranger. Les plus-values réalisées en revendant ces cryptos se déclarent, elles, sur le 2086 comme pour n'importe quelle vente.
Le gouvernement peut faire voter une loi spéciale, comme fin 2024 et fin 2025. Elle permet de continuer à percevoir les impôts existants selon les barèmes de l'année précédente, mais ne peut pas créer de mesure fiscale nouvelle d'après le Conseil d'État. La fiscalité des cryptos resterait donc celle de 2026 jusqu'au vote d'un vrai budget.
Non. La transmission des opérations des clients découle de la directive européenne DAC8, appliquée depuis le 1er janvier 2026, et non du budget 2027. L'article 30 du projet initial, toujours dans le texte du Sénat, ajoute une amende de 10 000 € par demande pour les prestataires qui refuseraient de répondre lors d'un contrôle.
Il n'y a pas encore de commentaires. Soyez le premier !

Politique de cookies
Ce site utilise les cookies pour son bon fonctionnement.