Lagarde quitte la BCE : et l'euro numérique ?
Christine Lagarde quittera la présidence de la Banque centrale européenne le 7 février 2027. Elle l'a annoncé ce jeudi 29 octobre au Conseil des gouverneurs et au président du Conseil européen, António Costa, selon le communiqué de la BCE. Son mandat de huit ans, commencé le 1er novembre 2019, devait courir jusqu'au 31 octobre 2027 : elle part donc près de neuf mois en avance.
Pour les lecteurs de ce site, la question n'est pas tant la politique des taux que l'avenir de l'euro numérique, dont Christine Lagarde a été la principale avocate, et celui d'une BCE qui n'a jamais caché sa méfiance envers le bitcoin et les stablecoins privés. Les deux dossiers dépendent pourtant beaucoup moins d'elle qu'on pourrait le croire.
Ce qui a été annoncé le 29 octobre
Le communiqué de la BCE tient en quelques lignes et ne donne aucun motif. Il précise seulement que le successeur sera nommé selon l'article 283 du traité sur le fonctionnement de l'Union européenne : décision du Conseil européen à la majorité qualifiée, sur recommandation du Conseil de l'UE, après consultation du Parlement européen et du Conseil des gouverneurs. Le prochain président aura un mandat unique de huit ans, non renouvelable.
Selon Yahoo Finance, les dirigeants européens veulent trancher lors de leurs sommets de novembre et de décembre. Deux noms reviennent dans toute la presse économique : l'Espagnol Pablo Hernández de Cos, ancien gouverneur de la Banque d'Espagne et actuel directeur général de la Banque des règlements internationaux, et le Néerlandais Klaas Knot, ancien président de la banque centrale des Pays-Bas.
Le calendrier n'a rien d'un hasard. La présidentielle française a lieu au printemps 2027, et un départ en février permet au pouvoir actuel de peser sur le choix du successeur. Reuters rappelait en février, quand la rumeur d'un départ anticipé a circulé, qu'aucun président de la BCE n'a jamais été désigné sans l'aval de Paris.
L'euro numérique : où en est vraiment le dossier
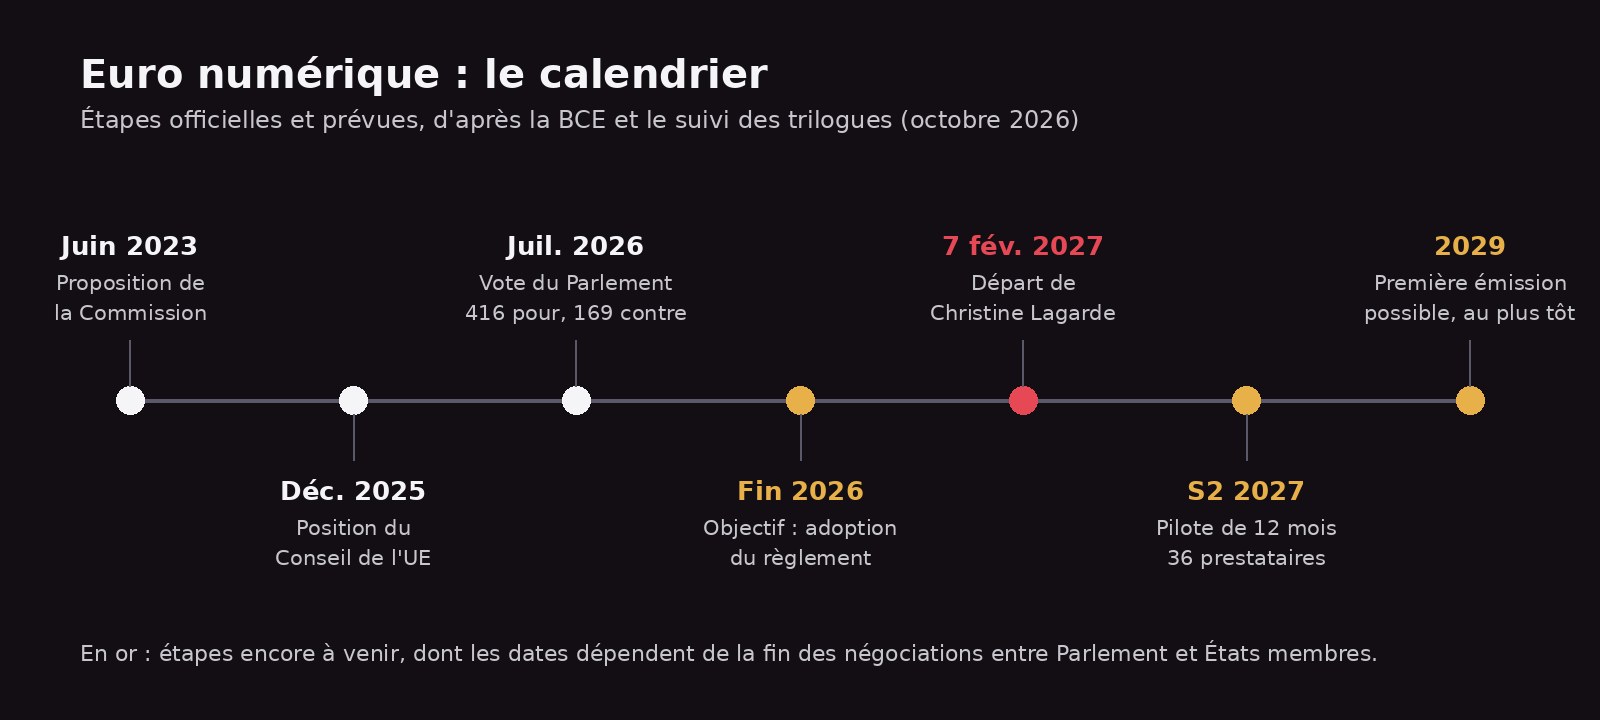
La BCE ne peut pas émettre d'euro numérique sans un règlement européen. C'est donc le calendrier législatif qui décide, pas la présidence. Voici où il en est, d'après la foire aux questions officielle de la BCE et le suivi des négociations par Agence Europe :
| Date | Étape |
|---|---|
| 28 juin 2023 | La Commission européenne publie sa proposition de règlement (paquet « monnaie unique ») |
| Octobre 2025 | Fin de la phase préparatoire de la BCE, commencée en novembre 2023 |
| 19 décembre 2025 | Les États membres adoptent leur position (Conseil de l'UE) |
| 9 juillet 2026 | Le Parlement européen adopte la sienne par 416 voix contre 169 et 22 abstentions |
| Depuis juillet 2026 | Trilogues entre Commission, Parlement et Conseil : le cinquième s'est tenu le 20 octobre, le suivant est prévu le 5 novembre |
| Fin 2026 (objectif) | Adoption du règlement |
| Second semestre 2027 | Projet pilote de 12 mois avec 36 prestataires de paiement |
| 2029 (au plus tôt) | Première émission possible, si le règlement est adopté avant la fin de 2026 |
Christine Lagarde ne verra donc pas le lancement du pilote depuis Francfort, mais son départ tombe à un moment assez neutre pour le dossier lui-même. Les points encore ouverts entre le Parlement et les États membres sont techniques : qui fixera le plafond de détention (la Commission par acte délégué pour le Parlement, les États membres pour le Conseil), les exceptions à l'obligation d'accepter l'euro numérique chez les commerçants, les limites des paiements hors ligne, les règles anti-blanchiment pour les petites transactions, les frais facturés aux marchands.
L'homme qui pilote le dossier au directoire de la BCE, l'Italien Piero Cipollone, reste en place : il a été nommé fin 2023 pour un mandat de huit ans. Le 6 octobre encore, il défendait le projet chiffres à l'appui, rapporte Econostream.
Ce que pensent les favoris à la succession
Aucun des candidats cités ne s'oppose à l'euro numérique. L'Atlantic Council a compilé leurs déclarations publiques en février :
- Pablo Hernández de Cos le défend sur le fond : sans euro numérique, le public pourrait perdre l'accès à la monnaie de banque centrale à mesure que les paiements se numérisent (podcast Bruegel, juillet 2025). En 2022, il jugeait les cryptos porteuses de risques importants et difficiles à mesurer, selon Cointelegraph.
- Klaas Knot y voit un moyen de paiement indépendant des acteurs non européens (discours à la banque des Pays-Bas, avril 2024), avec un déploiement prudent. Sur les stablecoins, il plaidait en juin 2025 pour la neutralité technologique, tant que la stabilité financière n'est pas menacée.
Autrement dit, ni l'un ni l'autre n'est plus ouvert aux cryptos que Christine Lagarde. Celle-ci déclarait en mai 2022 que les cryptos « ne valent rien » faute d'actif sous-jacent. En septembre 2025, elle avertissait, rapporte Cointelegraph, que des stablecoins laissés sans contrôle pourraient aboutir à une monnaie contrôlée par le secteur privé. Un changement de visage à Francfort ne changera pas la doctrine : la BCE défend la monnaie publique et laisse l'encadrement des cryptos au règlement MiCA.
Concrètement, à quoi ressemblerait l'euro numérique
Beaucoup de fantasmes circulent sur le sujet. Voici ce que la BCE écrit noir sur blanc dans sa FAQ, et ce qui n'est pas encore tranché.
Gratuit pour les particuliers, payant pour les commerçants. Ouvrir un compte, le gérer et payer seraient gratuits. Les banques pourraient facturer aux marchands, avec des tarifs plafonnés, et proposer des services payants en plus, comme le paiement conditionnel (l'argent n'est versé qu'une fois la livraison confirmée).
Pas de rémunération. « Comme pour les espèces, aucun intérêt ne serait payé sur les avoirs », écrit la BCE. L'euro numérique n'est pas conçu pour épargner.
Un plafond de détention, dont le montant n'est pas fixé. À la demande des colégislateurs, la BCE a testé des limites hypothétiques allant jusqu'à 3 000 euros par personne et conclu qu'elles ne menaceraient pas la stabilité financière. Ce chiffre circule partout, mais ce n'est pas une décision. Pour dépasser le plafond, le compte en euros numériques serait relié à un compte bancaire. Exemple avec une limite de 3 000 euros : si vous avez 2 800 euros numériques et qu'on vous en verse 500, les 300 euros en trop basculent automatiquement sur votre compte bancaire. Dans l'autre sens, un achat de 400 euros avec 100 euros numériques en poche serait complété par le compte bancaire, sans recharge préalable.
Hors ligne, une confidentialité proche des espèces. Pour un paiement hors connexion, seuls le payeur et le bénéficiaire connaîtraient le détail de la transaction. En ligne, l'Eurosystème ne pourrait pas identifier les utilisateurs, mais votre banque, elle, ferait les contrôles anti-blanchiment comme aujourd'hui. Ce n'est donc pas l'anonymat d'un billet de 20 euros pour les paiements en ligne.
Pas de monnaie programmable, pas de blockchain. La BCE affirme que l'euro numérique « ne serait jamais une monnaie programmable », c'est-à-dire limité dans le temps ou réservé à certains achats. Il fonctionnerait sur une plateforme de règlement centralisée gérée par l'Eurosystème, pas sur une blockchain.
Euro numérique, stablecoin euro, bitcoin : trois choses différentes
L'euro numérique est régulièrement présenté comme un concurrent des cryptos. Il vise surtout les réseaux de paiement non européens et les stablecoins. La comparaison avec l'EURC, le stablecoin euro le plus répandu sur les plateformes européennes (voir notre article sur les stablecoins et MiCA), et avec le bitcoin éclaire la différence :
| Euro numérique | Stablecoin euro (EURC) | Bitcoin | |
|---|---|---|---|
| Émetteur | BCE et banques centrales nationales | Entreprise privée (Circle), agréée MiCA | Aucun : protocole ouvert |
| Valeur | 1 euro, garanti par l'Eurosystème | 1 euro, adossé aux réserves de l'émetteur | Fixée par le marché, très volatile |
| Cours légal | Oui (prévu par le projet de règlement) | Non | Non |
| Plafond de détention | Oui, montant à fixer | Non | Non |
| Qui détient les fonds | Compte ouvert via une banque ou un prestataire de paiement | Plateforme ou portefeuille personnel | Vous-même si vous gardez vos clés |
| Disponible | 2029 au plus tôt | Aujourd'hui | Aujourd'hui |
La dernière ligne compte : le bitcoin reste le seul des trois que vous pouvez détenir sans aucun intermédiaire, sur un portefeuille froid. L'euro numérique n'apporte rien sur ce terrain, et ce n'est pas son objectif. Il vise les paiements du quotidien, là où les espèces reculent.
Ce que ça change pour vous aujourd'hui
Rien sur vos cryptos ni sur vos comptes. Le changement de présidence ne modifie ni MiCA, ni la fiscalité, ni les échéances déjà fixées pour les stablecoins non conformes.
Le vrai point de vigilance concerne les arnaques. Une annonce très médiatisée autour de l'euro numérique peut servir de prétexte aux escrocs : un « jeton euro numérique » à acheter, un formulaire d'inscription au pilote, un faux conseiller bancaire qui propose de « convertir » votre épargne. Trois rappels suffisent pour démasquer ce genre de proposition. Aucun euro numérique n'existe aujourd'hui, et aucun n'existera avant 2029 au plus tôt. Le pilote de 2027 est réservé au personnel des banques centrales participantes et à des commerces partenaires (cafétérias, restaurants, boutiques en ligne liées à la BCE). Et l'euro numérique ne sera jamais une crypto qu'on achète sur une plateforme : il s'obtiendra auprès de votre banque, à un pour un contre des euros.
Mon avis
Le départ de Christine Lagarde fait un bon titre, mais l'euro numérique se joue ailleurs : au Conseil et au Parlement, d'ici la fin de l'année. Si les trilogues aboutissent, le successeur héritera d'un projet cadré par la loi et piloté par un membre du directoire en poste jusqu'en 2031. S'ils traînent, le pilote de 2027 glissera, et cela n'aura rien à voir avec le nom du président.
Pour un détenteur de cryptos, le chiffre à surveiller est le plafond de détention. Bas, il fera de l'euro numérique un simple moyen de paiement. Élevé, il en ferait un concurrent direct des stablecoins euro pour garder de la trésorerie. Dans les deux cas, il ne remplacera pas ce que le bitcoin offre : une monnaie que personne ne peut plafonner ni geler.
Questions fréquentes
Non. La BCE le présente comme une forme supplémentaire de l'euro, au même titre que les billets et les pièces. Dans sa position du 9 juillet 2026, le Parlement européen prévoit aussi que les commerces ne puissent pas refuser le liquide et que les États surveillent l'accès aux espèces. Ce texte est encore en négociation.
Un visiteur de passage dans la zone euro pourrait l'utiliser sur place. Pour un résident hors de la zone euro, l'accès passerait par un prestataire de paiement de l'Espace économique européen ou de son pays, et seulement si un accord est conclu entre l'UE et ce pays, ou entre la BCE et sa banque centrale. La Belgique et la France font partie de la zone euro, la Suisse et le Canada non.
La BCE a retenu le 14 juillet 2026 36 prestataires sur 50 candidats, dans 16 pays de la zone euro. Parmi eux figurent BPCE, Revolut, Deutsche Bank, UniCredit, SumUp et Stripe. Les particuliers ne peuvent pas s'inscrire : côté utilisateurs, seuls les employés des banques centrales participantes testeront la version bêta, auprès de commerces partenaires.
Pas seul. La décision d'émettre revient au Conseil des gouverneurs de la BCE, une fois le règlement européen adopté, et le président n'y a qu'une voix parmi d'autres. Il peut en revanche peser sur le rythme et les priorités. Les deux favoris, Pablo Hernández de Cos et Klaas Knot, ont tous deux soutenu le projet publiquement.
Euro numérique : outil utile pour payer sans réseau étranger, ou étape de trop vers la fin du cash ? Donnez votre avis en commentaire.
Attention, cet article n'est pas un conseil en investissement mais un article à but pédagogique !
Il n'y a pas encore de commentaires. Soyez le premier !

Politique de cookies
Ce site utilise les cookies pour son bon fonctionnement.